Erfenis tijdens schuldsanering?

8.4
Ik zit in de schuldsanering en ontvang een erfenis. Wat gebeurt hiermee?

Tijdens de schuldsanering mag je alleen beneficiair aanvaarden. Dit is om te voorkomen dat er nog meer schulden bijkomen. De bewindvoerder beslist over de erfenis. Dat mag je niet zelf doen.

Erfenis tijdens schuldsanering

In de schuldsanering terecht komen kan heel vervelend zijn. Dit kan namelijk ook gevolgen hebben voor jouw eigen nalatenschap en erfdelen waar jij als erfgenaam recht op hebt. Tijdens de schuldsanering houdt de bewindvoerder toezicht over jouw vermogen.

erfenis tijdens schuldsanering

Bewindvoerder besluit tijdens schuldsanering

Als er tijdens het schuldsaneringstraject een nalatenschap openvalt (en dat is op het moment van overlijden van de erflater), bepaalt de bewindvoerder (en niet jij) of de erfenis wordt aanvaard. De bewindvoerder mag de erfenis alleen beneficiair aanvaarden. Daarmee voorkomt de bewindvoerder dat jij meer schulden krijgt. De bewindvoerder handelt in jouw belang. Ook mag je niet (zelfstandig) beslissen om de erfenis te verwerpen.

Als de erfenis is aanvaard dan moeten daarmee in principe, hoe vervelend dat ook kan zijn, jouw schuldeisers worden betaald. Het eventuele restant van de erfenis blijft van jou.

Erfenis melden aan bewindvoerder

Je moet de bewindvoerder op de hoogte stellen van jouw erfenis. Als je dat niet doet, dan kunnen schuldeisers na het einde van het schuldsaneringstraject zich alsnog verhalen op jouw erfenis. In dat geval kan de schuldsaneringsregeling (en de schone lei) namelijk worden teruggedraaid.

  1. vóór jouw 21e verjaardag minimaal 5 jaar uitsluitend door de schenker (en zijn of haar echtgenoot of echtgenote) onderhouden en opgevoed;
  2. ben je voor je 21e getrouwd? Dan moet je voor de huwelijksdatum minstens 5 jaar uitsluitend door de schenker (en zijn of haar echtgenoot of echtgenote) zijn onderhouden en opgevoed.
Hoe zit het fiscaal met het nalaten aan een pleegkind?

Je kan (een deel van) jouw erfenis nalaten aan jouw pleegkind. Dit moet je dan vastleggen in een testament. Om gebruik te kunnen maken van de vrijstelling voor kinderen moet je aan een aantal voorwaarden voldoen.

Dossier pleegkind: erfenis en pleegkind

Hoe zit dat fiscaal met het nalaten aan een pleegkind? Hoe is de verhouding erfenis en pleegkind? Om een pleegkind tot jouw erfgenaam te maken moet je het opnemen in een testament. Uitsluitend pleegkinderen die zijn opgenomen in een testament zijn erfgenaam en worden behandeld als een kind. De algemene regel is dus dat een pleegkind geen erfgenaam is van de pleegouder.

Daarnaast is er dan de eventuele fiscale vrijstelling van de erfbelasting voor een pleegkind. De biologische kinderen hebben recht op een forse vrijstelling van iets meer dan € 21.000 tegenover de anderen van iets meer dan € 2.200.

Wanneer ben je fiscaal een pleegkind?

Voor de erfbelasting kan je worden behandeld als een pleegkind met de vrijstellingen van een eigen kind. Je moet dan als pleegkind aan de volgende voorwaarden voldoen:

Kan ik schenken aan mijn pleegkind? En hoe zit dat fiscaal?

Ja, je kunt schenken aan jouw pleegkind. Als je gebruik wilt maken van de verruimde vrijstelling voor kinderen moet je aan een aantal eisen voldoen.

Dossier pleegkind: schenken aan pleegkind

schenken aan pleegkinderen

Hoe zit dat fiscaal met schenken aan pleegkind? Als je lang voor een pleegkind zorgt, dan krijg je als pleegouder fiscaal dezelfde positie als voor je eigen kinderen. Dat wil zeggen dat pleegkinderen dan ook in aanmerking komen voor de verruimde vrijstelling die er bestaat voor schenken aan kinderen. Het is misschien verwarrend, maar als je op de site van De Belastingdienst iets leest over een pleegkind, dan bedoelen ze een pleegkind dat voldoet aan de eisen hieronder.

Zolang je niet aan de voorwaarden voldoet ben je “niets” van je pleegouder(s). Je valt dan voor de schenkbelasting in de tariefgroep “overige”. Het verschil is een jaarlijkse vrijstelling is ongeveer het dubbele. Voor de actuele tarieven kijk je in onze tarieftabel schenkbelasting. De vrijstelling wordt namelijk jaarlijks iets verhoogd.

Als je een pleegkind bent, dan kunnen jouw ouders ook gebruik maken van de eenmalige verhoogde vrijstelling voor het schenken aan kinderen voor je 40ste verjaardag.

Wanneer ben je fiscaal een pleegkind?

Voor de schenkbelasting kun je worden behandeld als een pleegkind met de vrijstellingen van een eigen kind. Je moet dan als pleegkind aan de volgende voorwaarden voldoen:

  1. vóór jouw 21e verjaardag minimaal 5 jaar uitsluitend door de schenker (en zijn of haar echtgenoot of echtgenote) onderhouden en opgevoed;
  2. ben je voor je 21e getrouwd? Dan moet je voor de huwelijksdatum minstens 5 jaar uitsluitend door de schenker (en zijn of haar echtgenoot of echtgenote) zijn onderhouden en opgevoed.

Schenken aan minderjarig pleegkind

Is het pleegkind minderjarig, dan zal de wettelijke vertegenwoordiger moeten tekenen voor de schenking. De schenking komt namelijk fiscaal bij het vermogen van de juridische ouder. Dat kan niet altijd wenselijk zijn. Zeker als de juridische ouder niet de wettelijke vertegenwoordiger is. Dat zou betekenen dat de ouder geen zeggenschap heeft, maar wel met de fiscale gevolgen zit.

Hoe kan je een onderneming fiscaal vriendelijk verkopen?

Als je van plan bent te gaan verkopen is het verstandig de onderneming onder te brengen in een aparte BV. Die BV moet je dan onder een holding laten vallen. Op die manier kan je fiscaal voordeel behalen.

Verkoop een dochtermaatschappij fiscaal voordelig

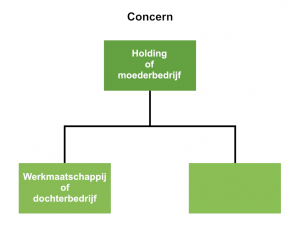
concern holding werkmaatschappij

Als je een onderneming bent gestart met in je achterhoofd om die mogelijk later te verkopen, dan moet je een holding opzetten. Die holding plaats je dan boven de BV die je later misschien wilt verkopen. Waarom de verkoop dochtermaatschappij via een holding? Omdat het bijzonder veel belasting zal schelen over de mogelijke verkoopopbrengst.

Hoe zit dat? Belastingvoordeel bij verkoop onderneming

Belasting

Als je een BV verkoopt en je bent persoonlijk eigenaar van de aandelen, dan komt de opbrengst direct op jouw privé bankrekening. De fiscus beschouwt deze opbrengst als inkomen uit aanmerkelijk belang. Je moet dan 25% belasting afdragen over de verkoopopbrengst.
Maar als je een holding bezat dan ziet het plaatje er heel anders uit. De holding verkoopt de aandelen. Ontvangt de verkoopsom. In de holding kan je nu zelf besluiten wat je met het geld gaat doen. Je kan het opnieuw investeren, je kan het beleggen of je kan het uitkeren. De holding hoeft over de opbrengst (koerswinst) geen belasting af te dragen.

Uitgestelde dividendbelasting

Pas bij het uitkeren aan privé kom je dan de belastingdienst weer tegen. Daarom kan je dat uitkeren eventueel uitstellen naar een later moment, of uitsmeren over meer jaren. Je kan bovendien verschillende vormen van uitkeren kiezen, via loon of dividend, of de hypotheek bij de eigen BV.
In de afgelopen jaren zijn er ook steeds wijzigingen geweest in de dividendbelasting. Zoals een lager tarief over het eerste deel van de uitkering, of een ander tijdelijk voordeel. Je kan daar dus eventueel op wachten als je het geld niet direct nodig hebt.

De algemene informatie over Dividendbelasting kan je nalezen op de website van De Belastingdienst.

Kan ik met een holding waardevolle bezittingen afschermen?

Ja een holding is perfect geschikt om bepaalde waardevolle bezittingen af te schermen. Je brengt deze activa in bij de holding. Ze blijven dan buiten een eventuele aansprakelijkheid of faillissement van de werkmaatschappij. Denk aan onroerend goed, merknamen of auteursrechten die je zo zeker kan stellen.

Dossier Holding: voordeel afschermen waardevolle zaken

concern holding werkmaatschappij

Je kan in de holding bepaalde waardevolle activa (bezittingen) onderbrengen. Dat heeft verschillende voordelen. Je kan ze afschermen voor schuldeisers van de werkmaatschappij. Er zijn mogelijk ook fiscale voordelen. Denk aan zaken die je in de holding kan onderbrengen aan auteursrechten, merkrechten, octrooien, uitgeefrechten, bedrijfspanden, machines, of andere grote bezittingen.

Juridisch voordeel holding

Het belangrijkste voordeel dat je met het afschermen van activa bereikt is een juridisch voordeel. Je kan bedrijfsactiviteiten laten plaatsvinden in de werkmaatschappij. Daar heb je personeel in dienst en sluit je contracten met leveranciers. Als de activiteiten in de dochteronderneming verlies maken of erger nog failliet gaan, dan gaat alleen de dochter failliet. De belangrijkste bezittingen blijven buiten schot in de holding. Vanuit de holding kan je deze activa later opnieuw inzetten in een andere of nieuwe dochteronderneming.
Kanttekening: voor bankkredieten zal een bank altijd de holding mee laten tekenen. Dus naar de bank zal deze constructie niet werken.

Financieel voordeel

Een financieel voordeel is dat je voor het gebruik van de activa in de werkmaatschappijen een vergoeding kan vragen. Die vergoeding moet redelijk zijn. Maar het wil wel zeggen dat je in zekere mate kan bepalen hoe hoog de winst in de werkmaatschappij zal zijn.
Dit is zeker aan te bevelen als je verschillende werkmaatschappijen hebt die gebruik maken van dezelfde activa. Bijvoorbeeld van hetzelfde bedrijfsterrein, of van dezelfde merken.

Tussenholding

Voor fiscale optimalisatie kan ook nog gebruik worden gemaakt van een buitenlandse tussenholding. Voor de meeste ondernemers is dit een te dure en complexe oplossing. Je plaatst de intellectuele eigendommen dan in een tussenholding op bijvoorbeeld de Antillen. De Antilliaanse vennootschap ontvangt de vergoeding voor het gebruik. De winst in de Nederlandse werkmaatschappij daalt, door de (hoge) vergoeding aan de Antillen. Op de Antillen zijn deze inkomsten echter praktisch onbelast. De winst van de Antillen vloeit weer naar de Nederlandse holding. Die hoeft over deze winst geen belasting te betalen, omdat die al op de Antillen is afgedragen.

Wat is het voordeel van een hypotheek bij je eigen BV?

Het voordeel is dat je zelf de voorwaarden kan bepalen binnen zekere fiscale grenzen. Bovendien betaal je rente en los je af aan je eigen BV en niet aan de bank.

Een hypotheek bij je eigen BV

geld

Je kan geld bezitten in je holding, zogenaamde overtollige liquide middelen. Dat geld kan afkomstig zijn van de verkoop van een dochteronderneming. Het kan ook zijn dat dochterondernemingen dividend uitkeren aan de holding. Als je dat geld niet uitkeert aan de aandeelhouder (jij dus) dan hoef je geen dividendbelasting af te dragen.
Je hebt dan geld in je holding BV. Dat geld kan je aan privé lenen voor bijvoorbeeld een hypotheek. Je geeft in privé dus een hypotheekrecht aan je holding BV. De BV ontvangt de hypotheekrente als inkomsten. Jij kan de hypotheekrenten binnen de fiscale grenzen privé aftrekken.

Voordeel van hypotheek bij je eigen BV

Het grote voordeel? Je betaalt de rente aan je eigen holding en niet aan de bank. De aflossingen komen ook gewoon terug in de BV en gaan niet naar de bank. Jouw BV heeft een zekere belegging met een keurig rendement. Dat geld komt weer in de reserves van jouw holding en kan je op een dag uitkeren als dividend.

Formele zaken bij hypotheek

Belangrijke zaken om op te letten bij een opzetten van een hypotheek bij je eigen bv. Regel dit formeel zo goed mogelijk. Ook wat betreft de rente. In een contract moet duidelijk zijn dat hier sprake is van een eigenwoningschuld. In principe moet er een hypotheekakte worden opgemaakt. Tot voor enkele jaren was een positief/negatief hypotheekverklaring ook voldoende. Daarbij had je een gewone lening met een aanvullende bepaling dat je op eerste verzoek van de leningverstrekker een hypotheek zou verschaffen (positief) en dat je nooit een andere een hypotheekrecht zou geven (negatief). Hierover bestaat momenteel onduidelijkheid. Overleg dit met je accountant. De Belastingdienst heeft beleidsregels voor het lenen bij de eigen BV, die wijzigen regelmatig.

Hoogte van de rente

Binnen zekere grenzen kan je zelf bepalen welke rente je gaat betalen. Een hoge rente levert in privé een hoge aftrekpost op. In de BV levert het een hoog rendement. Over dat rendement betaal je vennootschapsbelasting. Je lost wel minder snel af bij een hoge rente. Een maximale rente is niet te geven. Kijk wat er in de markt gerekend wordt en ga aan de bovenkant zitten.
De ondergrens is ook niet gegeven. De rente moet zakelijk zijn. Als de marktrente heel laag is zoals in 2017, dan is de ondergrens dus bijna 0%. Je lost sneller af, maar het rendement in de BV is ook laag.

Waarom lenen in plaats van uitkeren?

Je zou ook kunnen kiezen voor een dividenduitkering. Je keert het geld dat je in jouw holding hebt dan uit aan jou privé om er een woning mee te kopen. Fiscaal is dat niet verstandig. Over de dividenduitkering moet je dividendbelasting betalen. Bij het uitlenen ben je geen belasting verschuldigd. Wel moet jouw BV winstbelasting betalen over de rente die ze van jou ontvangt.

Fiscale grenzen

Je bent voor de aftrekbaarheid in privé van de hypotheekrente gewoon gehouden aan de algemene regels. Je kan dus alleen van een annuïtaire lening de rente aftrekken gedurende dertig jaar. Je bent in de verhouding met de BV niet gehouden aan de regels waaraan banken moeten voldoen bij het afsluiten van een hypotheek. Je kan niet meer lenen dan je normaal bij een zakelijke partij zou lenen. Dat onderwerp heet “overbelening”. Het is een manier om de dividendbelasting te omzeilen. De Belastingdienst neemt hier maatregelen tegen.

Wat is verliesverrekening en wat is het fiscale voordeel?

Bij verliesverrekening kan je via een holding de winsten en verliezen van alle werkmaatschappijen met elkaar verrekenen. Je moet dan wel een fiscale eenheid aanvragen.

Voordeel fiscale eenheid: verliesverrekening

Belasting

Als je verschillende bedrijfsplannen hebt kan je die in de loop van de tijd in verschillende BV’s onderbrengen. Dat doe je bijvoorbeeld om risico’s te spreiden. Een belangrijk voordeel van een holding is dat je de winsten en verliezen van de werkmaatschappijen bij elkaar kan optellen. Je noemt dit verliesverrekening. Nu kan je deze verschillende bedrijven weer samenvoegen in een fiscale eenheid.

Voorbeeld verliesverrekening

Stel je voor dat BV Bal.com een succesvolle webwinkel is. Die BV hangt onder de Holding Spreiding BV. Je nieuwe bedrijf gaat online reizen verkopen, onder boeking.com. In de eerste jaren maak je vermoedelijk in boeking.com alleen maar verlies. Als je nu boeking.com ook onder de Holding Spreiding BV hebt hangen kan je de verliezen van Boeking.com verrekenen met de winsten van Bal.com.

Dat werkt als volgt. Als de holding meer dan 95% van de aandelen bezit in de werkmaatschappij kan je een fiscale eenheid aanvragen. Daardoor kan je de winsten en verliezen van alle dochters van Spreiding BV samen laten komen in Spreiding BV. De onderliggende BV’s Boeking.com en Bal.com betalen zelfstandig geen belasting. Spreiding BV doet de aangifte en betaalt de belastingen. Maar Spreiding BV betaalt alleen belasting over het verschil van de winst van de ene BV na aftrek van het verlies van de andere BV.

Wil je dit met meer mensen opzetten? Dan moet je boven Spreiding BV nog weer persoonlijke holdings plaatsen. Die bezitten vermoedelijk niet 95% of meer dan aandelen Spreiding en komen dus niet in aanmerking voor een fiscale eenheid.
Een ander voordeel is dat transacties tussen de verschillende onderdelen van de fiscale eenheid niet fiscaal belast zijn. Ze worden fiscaal genegeerd.

Formele zaken

Formeel moet je niet alleen 95% van de aandelen bezitten. Je moet ook 95% van de zeggenschap hebben en recht op 95% van het kapitaal.
Dochterondernemingen voor de fiscale eenheid hoeven niet in Nederland gevestigd te zijn. Ze mogen ook in andere EU landen gevestigd zijn. Je kan deze constructie dus ook heel goed gebruiken als je gaat exporteren naar het buitenland. Dit is uitgemaakt door het Gerechtshof Amsterdam in 2014.

Nadelen fiscale eenheid

Er zijn ook fiscale nadelen bij het opzetten van een holding. De investeringsaftrek is hoger voor kleine ondernemingen. De investeringsaftrek neemt af naarmate het investeringsbedrag hoger is. Indien je nu verschillende ondernemingen fiscaal samenvoegt zal je eerder in die lagere schalen terecht komen. Er is onder andere minder snel recht op kleinschaligheidsaftrek. Die loopt in 2020 tot iets boven de € 58.000 aan investeringen.
Alle BV’s zijn hoofdelijk aansprakelijk voor 100% van de belastingschulden. De spreiding van risico’s voor aansprakelijkheid wordt dus teniet gedaan voor de fiscus.

Aanvragen bij Belastingdienst

Je kan zowel voor de Vennootschapsbelasting als de btw een fiscale eenheid aanvragen. De hiervoor beschreven situatie is voor de vennootschapsbelasting. Op de site van De Belastingdienst staan verschillende aanvraagformulieren. Zoek op “fiscale eenheid” .
Wat is de Europese verklaring van erfrecht en wanneer heb ik die nodig?

Een Europese verklaring van erfrecht kan je in heel Europa gebruiken. Je hebt deze Europese verklaring nodig als je erfgenaam bent van een erflater die in een andere EU-lidstaat vermogen nalaat.

Europese Verklaring van Erfrecht

Vanaf 2015 geldt de Europese Erfrechtverordening. Dat is erfrecht op Europees niveau dat geldt voor alle EU-lidstaten. Dit is vooral van belang bij internationale erfenissen. Je kunt hiermee te maken krijgen als jij erfgenaam bent van een erflater die in een andere EU-lidstaat vermogen (zoals een bankrekening of woning) nalaat en op of na 17 augustus 2015 is komen te overlijden. De nationaliteit van de erflater is voor toepasselijkheid van de Erfrechtverordening niet van belang.

Toegang tot een nalatenschap

Europese verklaring van erfrecht

Om toegang te krijgen tot de nalatenschap van die zich buiten Nederland bevindt, heb je een Europese Verklaring van Erfrecht nodig. Die erfrechtverklaring kan je vervolgens in een andere EU-lidstaat gebruiken om aan te tonen dat je recht hebt op een nalatenschap. Het is dus te vergelijken met een Nederlandse Verklaring van Erfrecht. Je bent niet verplicht om een eenmaal afgegeven Europese erfrechtverklaring te gebruiken. Als je eenmaal een Europese erfrechtverklaring hebt, dan mag de buitenlandse notaris niet meer eisen dat je ook eerst nog een erfrechtverklaring van dat land moet hebben.

Europese Verklaring van Erfrecht aanvragen bij notaris

De Europese erfrechtverklaring kan je in Nederland opvragen bij de Nederlandse notaris. Dat kan echter niet altijd. Welke notaris of rechtbank bevoegd is om een Europese erfrechtverklaring af te geven, hangt namelijk af van de laatste gewone verblijfplaats van de overledene en een eventuele rechtskeuze in het testament. De Nederlandse notaris kan je daarbij adviseren.

Je kunt de Europese Erfrechtverklaring bij een Nederlandse notaris opvragen in de volgende gevallen:

  • Er is in het testament geen rechtskeuze gemaakt en de erflater had zijn gewone verblijfplaats in Nederland.
  • De erflater had niet zijn gewone verblijfplaats in Nederland, maar had wel bezittingen in Nederland. Daarbij moet de erflater de Nederlandse nationaliteit hebben of minstens vijf jaar vóór zijn overlijden zijn gewone verblijfplaats in Nederland hebben gehad.
  • Er is in het testament een rechtskeuze Nederlands recht gemaakt.
Kan ik een voogd aanwijzen voor mijn ongeboren kind?

Nee, niet als het je eerste kind is. Je kan bij de notaris een voogdijtestament opstellen, maar alleen als je minimaal één kind hebt. In dat testament kan je wel voor eventuele toekomstige kinderen alvast een voogd regelen.

Voogd aanwijzen voor ongeboren kind

ongeboren kind

Je kan geen voogd aanwijzen als het eerste kind nog niet geboren is. Er is een fors verschil tussen het vastleggen van de voogdij bij een notaris en bij de rechtbank.

Als je het bij de notaris doet dan kan je in de akte een zin toevoegen: “en voor mijn toekomstige kinderen”. De akte kan alleen worden opgesteld als er minimaal één kind is. Anders wordt het een vreemde akte, die ook niet in te schrijven is in de registers. Je kan namelijk geen rechten geven aan een ongeboren kind. Wat je bij de notaris regelt is een voogdijtestament. Een heel klein testament dat uitsluitend de voogdij regelt. De notaris schrijft dit testament ook in bij het Centraal Testamenten Register (CTR).

Praktische oplossing voor voogdij

De praktische oplossing is dan ook dat je wacht tot er minimaal één kind is in jullie gezin. Dan regel je daar de voogdij voor. Vervolgens bepaal je dat die voogdij ook direct van toepassing is voor de kinderen die nog geboren moeten worden. Zijn jullie dus in afwachting van je eerste kind, ga daar dan gewoon van genieten en regel deze zaken over een paar maanden. Voogdij ziet alleen op de situatie dat beide ouders zijn overleden, dus dat zal niet snel gebeuren.

Deze manier van voogdij regelen kan uitsluitend bij de notaris. Bij de rechtbank kan je alleen voor al geboren kinderen de voogdij regelen. Lees ook: Voogd aanwijzen bij de rechtbank.

Moet ik kiezen voor een kerkgenootschap, stichting of vereniging? Welke rechtsvorm past bij een kerk?

Als je een nieuwe kerk opricht mag die de rechtsvorm hebben van een kerkgenootschap, stichting of vereniging. Voor het oprichten van een kerkgenootschap hoef je niet langs de notaris.

Kerkgenootschap, stichting of vereniging?

Bekijk het filmpje op YouTube

Kerkgenootschappen, stichtingen en verenigingen mogen en kunnen als juridische organisatievormen (rechtspersonen) voor religieuze gemeenschappen worden gebruikt. Veel moskeeën zijn bijvoorbeeld een stichting. Ook zie je bij veel kerken een aparte steunstichting. De keuze voor een bepaalde rechtsvorm wordt beïnvloed door de verschillen die tussen de rechtsvormen bestaan.

Kerk Vereniging

Een vereniging moet een Algemene Vergadering hebben. Verenigingsleden hebben via die vergadering veel invloed op de vereniging en het verenigingsbestuur. Zo is het mogelijk dat de leden uiteindelijk de vereniging ‘overnemen’ door de ongewenste bestuurders te ontslaan en te vervangen met bestuurders die wel het door de leden gewenste beleid willen volgen. Dat is het risico van het democratische karakter van de vereniging.

Kerk Stichting

rechtsvorm kerkgenootschap

Voor stichtingen geldt een ledenverbod. Het stichtingsbestuur kan dus niet worden beïnvloed door leden met zeggenschap. Een stichting is dus meer beschermd tegen invloed van buitenaf dan een vereniging. In een stichting heeft het bestuur dan ook daadwerkelijk de macht. In tegenstelling tot de vereniging zijn er geen leden die jaarlijks een bijdrage betalen in de vorm van contributie. De stichting moet dus op zoek naar donateurs.

Rechtsvorm Kerkgenootschap

Met een kerkgenootschap benadruk je dan weer dat het gaat om een religieuze gemeenschap. De wet benadrukt dat ook. Zo hebben op grond van de Wet op de Lijkbezorging alleen kerkgenootschappen het recht om een kerkelijke begraafplaats te hebben. Ook al kan je in de statuten van stichtingen en verenigingen op veel plaatsen afwijken van de wet, heeft een kerkgenootschap de meeste ruimte en vrijheid bij het inrichten van de interne regels. Een kerkgenootschap mag namelijk haar eigen statuut (zoals een kerkorde of reglement) hebben. Dat heeft te maken met de vrijheid van godsdienst die de overheid moet respecteren. Uiteraard moet ook een kerkgenootschap zich houden aan de wet.

ANBI status

Voor de mogelijkheid om een ANBI status te kunnen krijgen, maakt de gekozen rechtsvorm niet uit. Let wel op: Het feit dat een kerk is ingeschreven in het handelsregister wil nog niet zeggen de Belastingdienst de organisatie als kerk erkent. Daarvoor moet de organisatie ook voldoen aan de criteria voor een ANBI. Lees hiervoor zorgvuldig het ANBI dossier.

  • Veilige gegevensoverdracht
  • SSL certificaat